Domain atompilz.de kaufen?
Wir ziehen mit dem Projekt
atompilz.de um.
Sind Sie am Kauf der Domain
atompilz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atompilz.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Der Nobelpreis wäre eine Katastrophe.''Der Nobelpreis wäre eine Katastrophe.' , Ernest Hemingway schrieb in seinem Schlafzimmer, das Arbeitszimmer betrat er nur, wenn seine Figuren ihn dorthin trieben. Toni Morrison begann mit dem Schreiben, wenn die 'Mama'-Rufe sie nicht davon abhielten - meist vor 5 Uhr am Morgen -, und warnt davor, zu hart mit den eigenen Texten ins Gericht zu gehen: 'Es gibt eine Grenze zwischen Überarbeiten und Zerfleischen, es zu Tode zu bearbeiten.' Olga Tokarczuk weiß genau, wann ein Text fertig ist: Wenn ihre Energie dafür aufgebraucht ist. Beim Schreiben hängt sie eher an Computern als an bestimmten Orten. Denn Tokarczuk schaut ständig Sachen im Internet nach - das beruhigt sie und hilft ihr dabei, ihre Vorstellungswelten zu festigen. 1953 an der Rive Gauche gegründet und seit den siebziger Jahren in New York angesiedelt, schenkt die Paris Review Leser*innen seit Jahrzehnten erhellende, amüsante - schlicht einzigartige Gespräche mit Autor*innen. Nun sind die besten Interviews mit acht Nobelpreisträger*innen zum ersten Mal in einem Band versammelt. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230921, Produktform: Leinen, Redaktion: The Paris Review, Seitenzahl/Blattzahl: 256, Keyword: Stockholm; Auszeichnung; Ehrung; Autor; Schriftsteller; Schreiben; Lebenswerk; Schreibroutine; Schreibtisch; Alfred Nobel; Schwedische Akademie; Toni Morrison; Orhan Pamuk; Alice Munro; Olga Tokarczuk; Doris Lessing; Kazuo Ishiguro; Ernest Hemingway; Gabriel García Márquez, Fachschema: Literaturwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Literarische Essays, Thema: Entspannen, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Anthologien (nicht Lyrik), Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kampa Verlag, Verlag: Kampa Verlag, Verlag: Kampa Verlag AG, Länge: 211, Breite: 135, Höhe: 27, Gewicht: 405, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Ähnliches Produkt: 9783311140245, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 287265724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
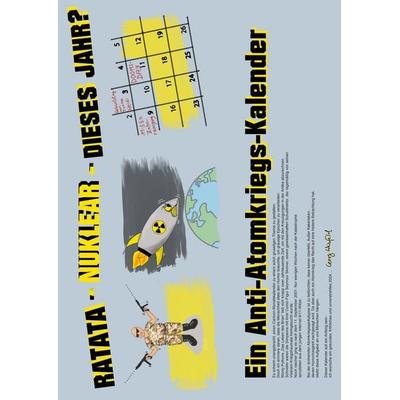
Ratata-Nuklear-Dieses Jahr?Es Ist Ein Kalender Für Das Jahr 2023, Der Mit Zwölf Cartoons Garniert Wurde. Das Oberthema Lautet 'atomkrieg'. Kein Amüsantes Thema - Deswegen Gibt Es Die Gezeichneten Monats-comics, Die Unsere Brenzlige, Geopolitische Gesamtsituation Besser...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Dräger Spezial-Gasfilter 1140 Rd40 A2P3 R D Reaktor-Nuklear P3Produktinformationen Spezialfilter Rd40 1140 A2 P3 R D / Reaktor / Nuklear" Die Premium Ersatzfilter eignen sich für die X-plore 6300, 6530, 6570, Panorama Nova, CDR4500 und Vollmasken anderer Hersteller mit Rd40 Schraubgewinde. Schutz des Filters: Der Kombinationsfilter besteht aus einem Gasfilter (A2), einem Partikelfilter (P3) und einem Nuklearfilter. Er ist für mehrere Arbeitsschichten verwendbar (R) und hat den sog. Dolomitstaub-Test bestanden (D). Der 400-fache Arbeitsplatzgrenzwert (AGW) darf nicht überschritten werden. Der Kombinationsfilter schützt gegen: Gase und Dämpfe von organischen Verbindungen mit einem Siedepunkt größer als 65°C bis Konzentrationen der Filterklasse 2 (max. 5000 ppm) Partikel bis Konzentrationen der Filterklasse 3 (P3) Radioaktives Iod einschließlich radioaktivem Iodmethan (Nuklear/ Reaktor) Vorteile auf einem Blick: Genormter Rundgewinde-Anschluss gemäß EN 148-1 Robustes Aluminiumgehäuse Lange Haltbarkeit von 6 Jahren, Partikelfilter von 12 Jahren ab Herstelldatum Wiederverschließbare Einzelverpackung Filter-Anschluss: Rd40-Filter Filter-Art: Partikel + Gas Schutzklasse: A2, P3, Reaktor / Nuklear Ursprungsland: DE Lieferumfang: 1Stk. "37,49 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Der Nobelpreis wäre eine Katastrophe.''Der Nobelpreis wäre eine Katastrophe.' , Ernest Hemingway schrieb in seinem Schlafzimmer, das Arbeitszimmer betrat er nur, wenn seine Figuren ihn dorthin trieben. Toni Morrison begann mit dem Schreiben, wenn die 'Mama'-Rufe sie nicht davon abhielten - meist vor 5 Uhr am Morgen -, und warnt davor, zu hart mit den eigenen Texten ins Gericht zu gehen: 'Es gibt eine Grenze zwischen Überarbeiten und Zerfleischen, es zu Tode zu bearbeiten.' Olga Tokarczuk weiß genau, wann ein Text fertig ist: Wenn ihre Energie dafür aufgebraucht ist. Beim Schreiben hängt sie eher an Computern als an bestimmten Orten. Denn Tokarczuk schaut ständig Sachen im Internet nach - das beruhigt sie und hilft ihr dabei, ihre Vorstellungswelten zu festigen. 1953 an der Rive Gauche gegründet und seit den siebziger Jahren in New York angesiedelt, schenkt die Paris Review Leser*innen seit Jahrzehnten erhellende, amüsante - schlicht einzigartige Gespräche mit Autor*innen. Nun sind die besten Interviews mit acht Nobelpreisträger*innen zum ersten Mal in einem Band versammelt. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230921, Produktform: Leinen, Redaktion: The Paris Review, Seitenzahl/Blattzahl: 256, Keyword: Stockholm; Auszeichnung; Ehrung; Autor; Schriftsteller; Schreiben; Lebenswerk; Schreibroutine; Schreibtisch; Alfred Nobel; Schwedische Akademie; Toni Morrison; Orhan Pamuk; Alice Munro; Olga Tokarczuk; Doris Lessing; Kazuo Ishiguro; Ernest Hemingway; Gabriel García Márquez, Fachschema: Literaturwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Literarische Essays, Thema: Entspannen, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Anthologien (nicht Lyrik), Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kampa Verlag, Verlag: Kampa Verlag, Verlag: Kampa Verlag AG, Länge: 211, Breite: 135, Höhe: 27, Gewicht: 405, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Ähnliches Produkt: 9783311140245, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 287265724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratata-Nuklear-Dieses Jahr?Es Ist Ein Kalender Für Das Jahr 2023, Der Mit Zwölf Cartoons Garniert Wurde. Das Oberthema Lautet 'atomkrieg'. Kein Amüsantes Thema - Deswegen Gibt Es Die Gezeichneten Monats-comics, Die Unsere Brenzlige, Geopolitische Gesamtsituation Besser...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.